Поиск
Встреча с экспертом
18 декабря 2026, пятница
Схема дробления бизнеса (УСН, ПСН) в понимании налоговиков и судей
Осталось очных мест - 50
Осталось online мест - 400
-

-
 10:00 - 17:00 (8 ак. часов)
-
 10 часов для сертификата ИПБ России
-
 Сертификат ЦО «ЭЛКОД»
-
 Центр образования «ЭЛКОД»
 Очно
20 500 руб.
 Трансляция
17 500 руб.
 Запись мероприятия
13 600 руб.
Для кого: главного бухгалтера, аудитора, специалиста по налогообложению, налогового консультанта
Зачем участвовать
Использование нескольких компаний и ИП, УСН и ПСН само по себе не означает дробление бизнеса. Ключевой вопрос — как налоговые органы и суды оценивают взаимосвязь компаний, их самостоятельность и деловую цель их создания.
Вместе со Станиславом Джаарбековым разберемся, как:
• выявлять признаки дробления бизнеса и оценивать риски собственной структуры;
• определять взаимозависимость компаний и ИП и понимать, как ее устанавливают налоговые органы и суды;
• оценивать налоговые последствия взаимозависимости и риски контроля цен по сделкам;
• использовать преимущества УСН, ПСН и АУСН для законной налоговой оптимизации;
• выбирать подходящий вариант применения специальных налоговых режимов с учетом налоговых рисков;
• анализировать схемы взаимодействия компаний, ИП, агентов, исполнителей, арендодателей и управляющих;
• доказывать самостоятельность участников группы, реальность их деятельности и наличие деловой цели;
• предотвращать квалификацию законной структуры бизнеса как схемы дробления;
• оценивать риски доначислений по рыночным ценам и понимать, в каких случаях налоговики вправе их применять;
• использовать свежую судебную практику, в том числе выигранные налогоплательщиками дела, для оценки и защиты своей позиции.
В результате участники смогут заранее оценить уязвимые места своей бизнес-структуры, скорректировать взаимодействие компаний и ИП и снизить риск налоговых доначислений.
Программа
1. Основные признаки дробления бизнеса:
• взаимозависимость лиц;
• подконтрольность компаний (ИП) группы;
• отсутствие деловой цели создания новых компаний (ИП) группы.
Дробление бизнеса без спецрежимов: чего стоит опасаться?
2. Взаимозависимые лица
• Какие лица признаются взаимозависимыми.
• Взаимозависимость по закону (п. 2 ст. 105.1. НК).
• Взаимозависимость по суду (примеры из судебной практики).
• Как налоговики выявляют взаимозависимые лица.
• Следует ли опасаться взаимозависимости группы компаний?
• Как взаимозависимость влияет на налогообложение?
• О праве налоговиков на контроль цен по неконтролируемым сделкам (обзор судебной практики).
3. Полезные особенности специальных налоговых режимов
• Преимущества применения УСН. Использование УСН для оптимизации НДС и налога на прибыль.
• АУСН: за и против.
• Преимущества применения ПСН. Использование ПСН для оптимизации НДС и налога на прибыль.
• Преимущества налогообложения ИП, использующих специальные налоговые режимы.
4. Схема дробления бизнеса
• Основные типы схем дробления бизнеса (УСН и ПСН) и их особенности (масштабирование, перепродавец, исполнитель).
• Встраивание спецрежимников в группу взаимозависимых лиц. Исполнитель. Агент. Арендодатель. Управляющий.
• Как избежать квалификации взаимоотношений, как схемы дробления бизнеса.
• Схема дробления бизнеса – как ее трактуют налоговики и судебная практика. В каких случаях налоговая выгода признается необоснованной.
• Способы снижения налоговых рисков – реальность деятельности и деловая цель.
• Практика по налоговым доначислениям по рыночной цене: когда налоговики могут определять налоги от рыночной цены и какими способами это делается.
• Обзор судебной практики по схемам дробления бизнеса. Анализ выигранных налогоплательщиками дел. Анализ проигранных налогоплательщиками дел.


Лектор
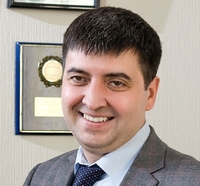
Юрист, аудитор, налоговый консультант с опытом реализации консультационных проектов на крупных и средних предприятиях России.


Опыт клиентов
Центр образования «ЭЛКОД» в цифрах
98%
средний показатель удовлетворенности нашими мероприятиями
97%
посетителей сразу применяют в работе полученные знания (другие 3% делают задел на перспективу)
95%
слушателей говорят: «Всё по полочкам» о характере преподнесения информации
После обучения вы получите
Раздаточный материал
Авторский раздаточный материал
Сертификат ЦО «ЭЛКОД»
Сертификат о прохождении обучения в Центре образования «ЭЛКОД»
10 часов для сертификата ИПБ России
10 часов для членов ИПБ России в зачет получения сертификата ежегодного повышения квалификации
Ссылки на КонсультантПлюс
Ссылки на документы в СПС «КонсультантПлюс» по обсуждаемой теме
Видеозапись
Ссылка на видеозапись станет доступна в течение 5 рабочих дней с момента проведения мероприятия
Также вам может быть интересно
Семинар
Новая тема
30.11.2026
-
 Объем: 8 ак.
часов
-
 10:00 -
17:00
-
 Центр образования «ЭЛКОД»
-
 10 часов для сертификата ИПБ России
-
 Сертификат ЦО «ЭЛКОД»
Курс повышения квалификации

-
Объем: 16 ак.
часов
-
Удостоверение о повышении квалификации
Курс повышения квалификации

-
Объем: 48 ак.
часов
-
Удостоверение о повышении квалификации
Курс повышения квалификации

-
Объем: 40 ак.
часов
-
40 часов для сертификата ИПБ России
-
Сертификат ИПБР 40 часов
Курс повышения квалификации

-
Объем: 72 ак.
часа
-
Удостоверение о повышении квалификации
Курс повышения квалификации
-
Объем: 16 ак.
часов
-
Удостоверение о повышении квалификации
Подпишитесь на рассылку о наших образовательных мероприятиях
Вы будете получать рассылку не чаще одного раза в неделю

 Бухгалтерам

 Кадровикам


